
A petrolífera portuguesa Galp avançou formalmente para arbitragem internacional contra a República de Moçambique junto do Centro Internacional para a Resolução de Diferendos relativos a Investimentos (ICSID), instituição do Grupo Banco Mundial. O pedido, apresentado pela Galp Energia SGPS, Galp Energia Portugal Holdings B.V. e Galp East Africa B.V., foi registado a 26 de Junho de 2026 sob o processo ARB/26/31.
O litígio está relacionado com a tributação da venda, concluída em Março de 2025, da participação de 10% da Galp na Área 4 da Bacia do Rovuma, em Cabo Delgado, à ADNOC, através da sua subsidiária XRG. A Autoridade Tributária moçambicana entende que a operação está sujeita ao pagamento de imposto sobre mais-valias, posição contestada pela Galp, que considera não existir fundamento legal para essa tributação.
A petrolífera portuguesa decidiu recorrer à arbitragem internacional ao abrigo dos acordos bilaterais de promoção e protecção de investimentos celebrados entre Moçambique e os Países Baixos (2001) e entre Moçambique e Portugal (1995).
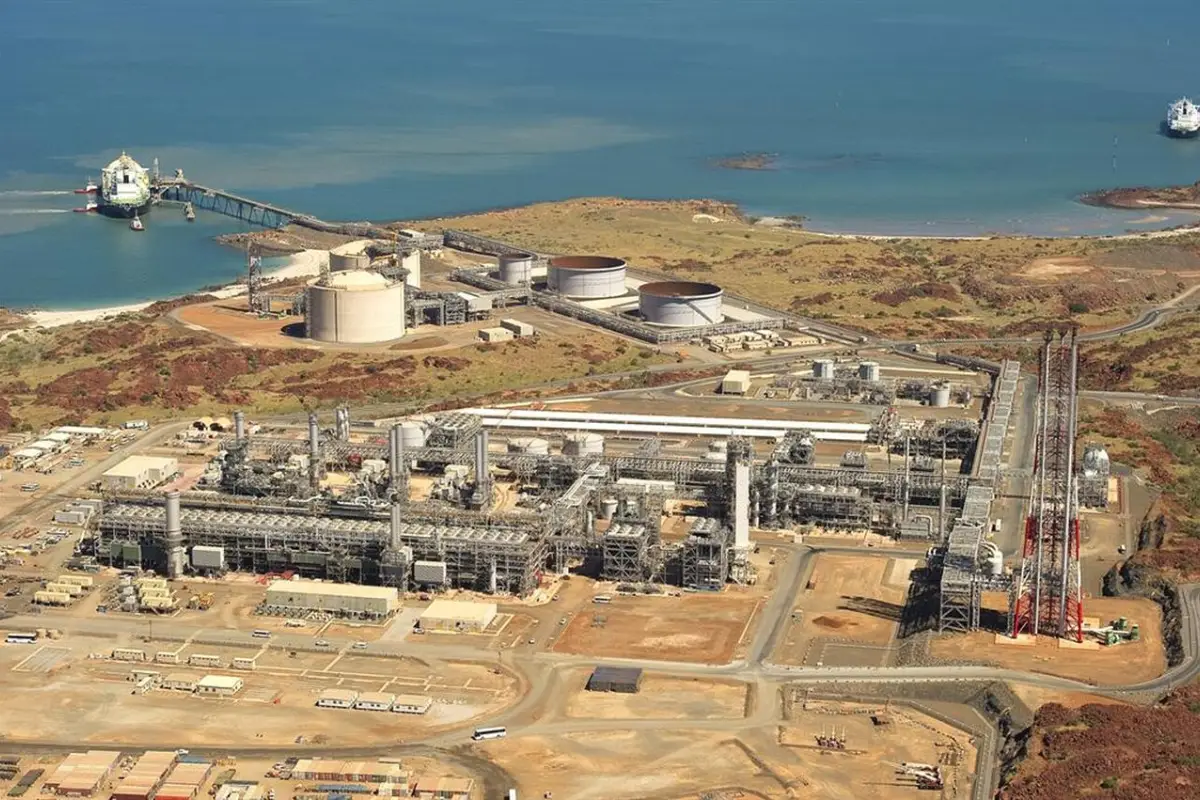
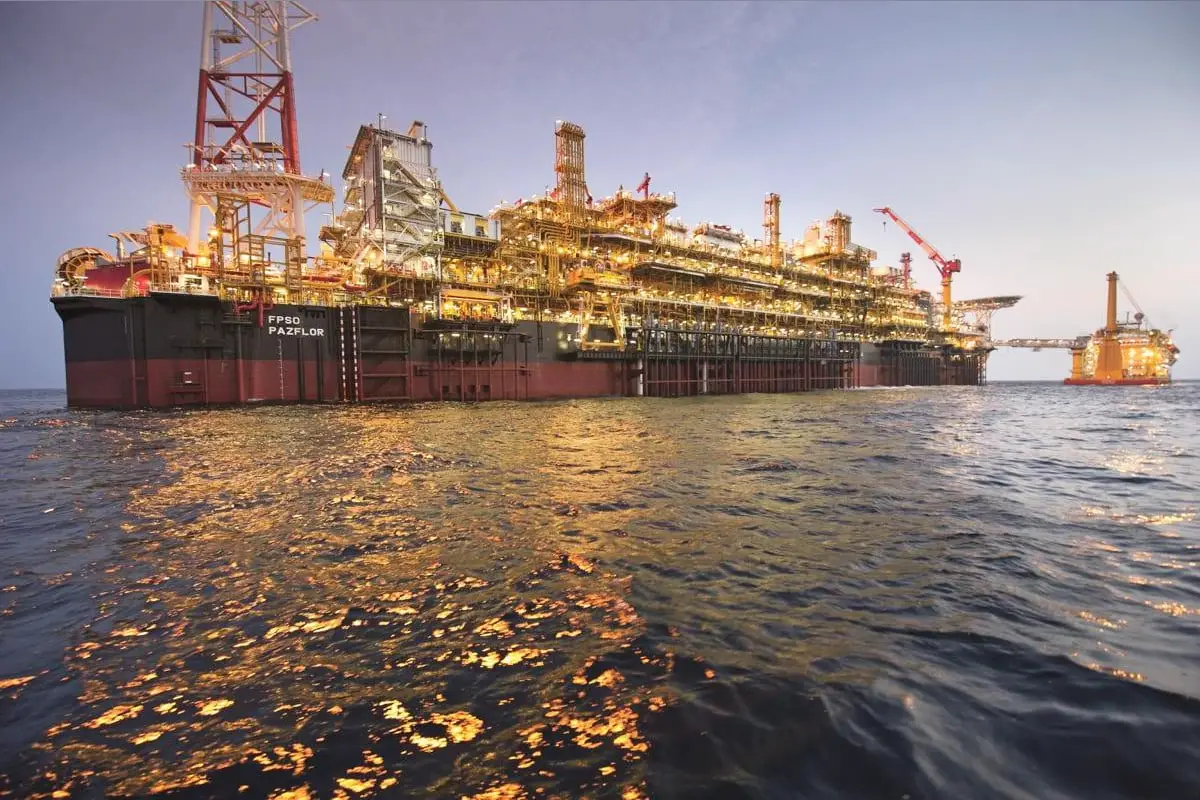
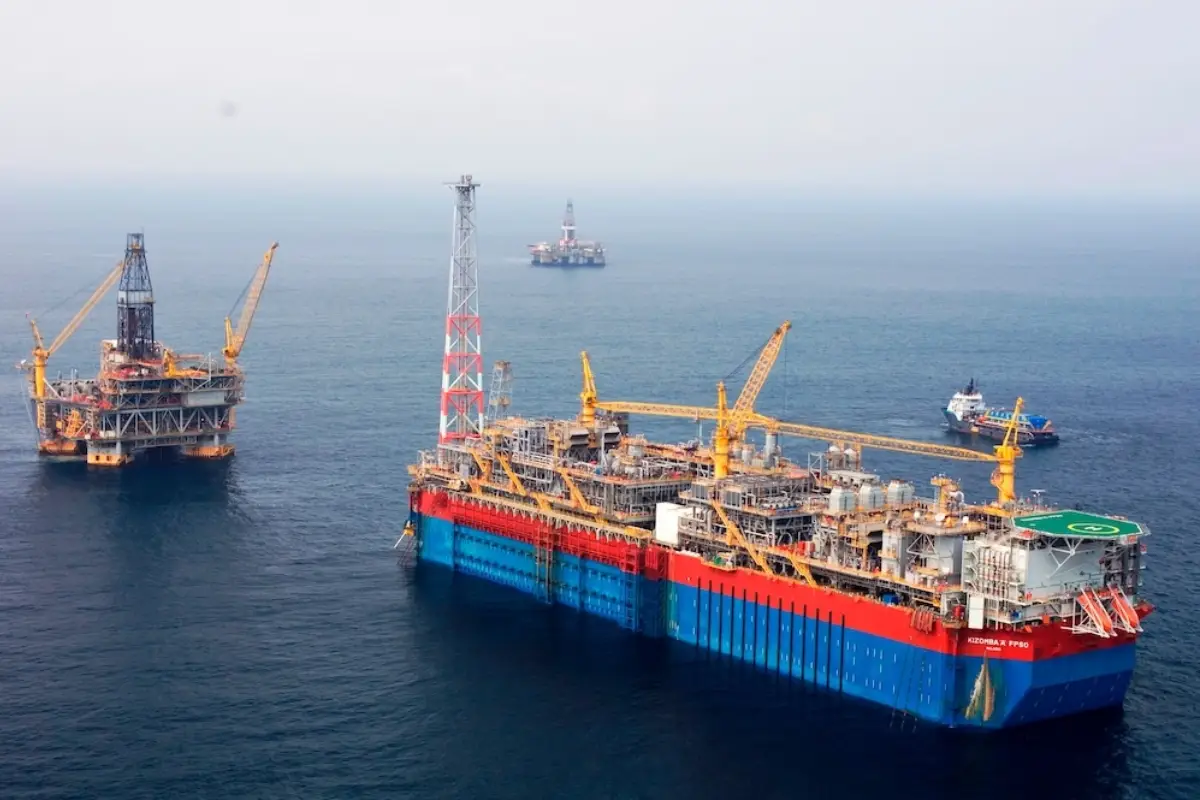
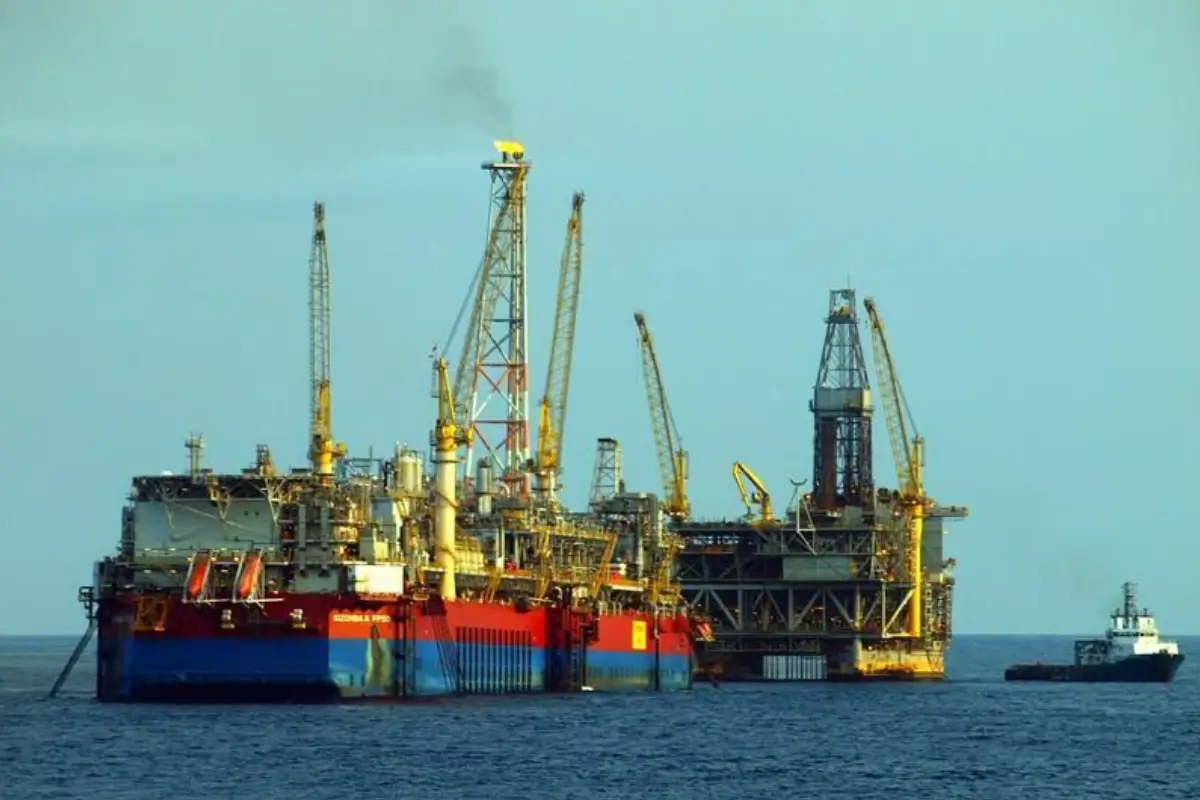
A Área 4 da Bacia do Rovuma integra alguns dos mais importantes projectos de gás natural liquefeito (GNL) em África, incluindo a plataforma Coral South FLNG, já em operação, o projecto Coral North FLNG, actualmente em desenvolvimento, e o projecto Rovuma LNG, operado pela ExxonMobil.
O caso encontra-se pendente no ICSID, que confirmou apenas o registo do pedido de arbitragem. A instituição ainda não divulgou informações sobre as próximas fases do processo.
Segundo informações divulgadas anteriormente por fontes locais, a Autoridade Tributária de Moçambique reclama um imposto sobre mais-valias associado à operação, com valores reportados na ordem dos 162 milhões de euros. Contudo, esse montante não consta do registo público do ICSID nem da informação inicial divulgada sobre o processo de arbitragem.
A disputa coloca novamente em evidência os desafios associados à tributação de grandes operações no sector dos recursos naturais africanos, num momento em que os países procuram aumentar a captura de valor económico dos seus activos energéticos, mantendo simultaneamente condições competitivas para atrair investimento estrangeiro.