
Capital, infraestruturas e o novo equilíbrio do offshore africano
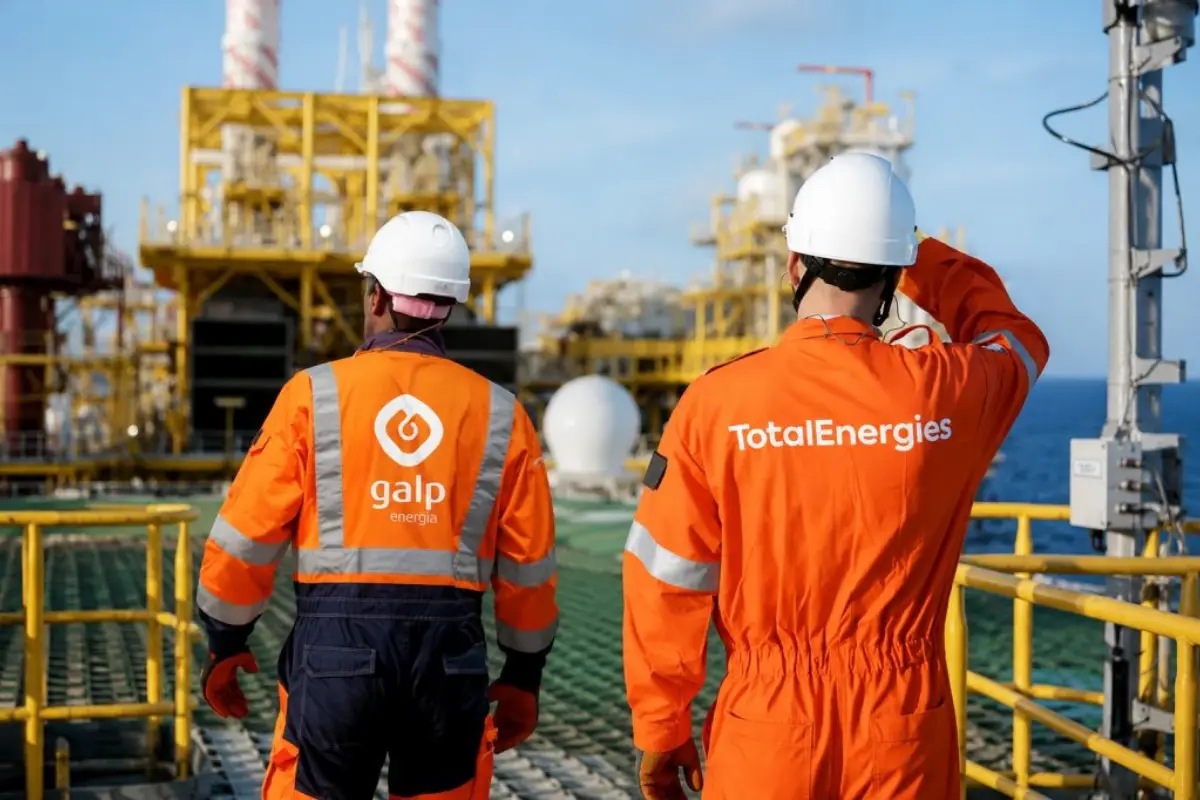
As descobertas no Orange Basin colocaram a Namíbia entre as novas fronteiras energéticas mais relevantes do mundo. Desde 2022, campanhas de exploração confirmaram a existência de um sistema petrolífero activo, com destaque para os campos Venus e Mopane, operados por empresas como a TotalEnergies e a Galp Energia.
As estimativas da indústria apontam para recursos significativos, com o campo Mopane a ser frequentemente referido como podendo conter até cerca de 10 mil milhões de barris de petróleo equivalente no subsolo. Já o campo Venus, ainda em fase de desenvolvimento, representa a descoberta mais avançada da Namíbia, embora continue dependente de decisões finais de investimento e da definição do modelo de produção.
Mas na indústria petrolífera, a descoberta é apenas o início do ciclo. O verdadeiro desafio está na transformação desses recursos em produção efectiva, com infraestruturas, financiamento e execução técnica.
O Orange Basin e o estágio real da Namíbia
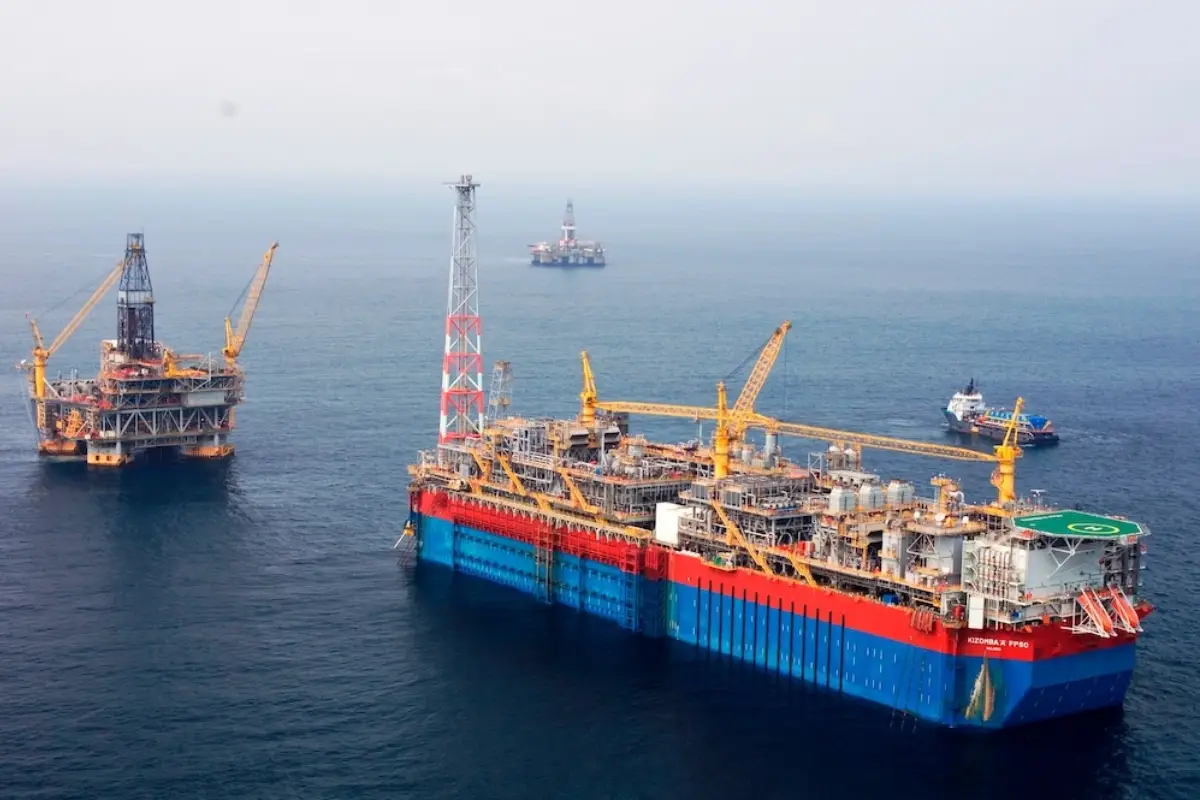
O campo Venus, operado pela TotalEnergies, é actualmente o projecto mais avançado em desenvolvimento no offshore namibiano. Trata-se de uma operação em águas ultra-profundas, com profundidades que atingem cerca de 3.000 metros, o que coloca o projecto numa categoria técnica exigente, comparável a alguns dos maiores desenvolvimentos do Atlântico.
O modelo de produção previsto assenta numa unidade FPSO, com capacidade estimada entre 150 mil e 160 mil barris por dia, uma configuração comum em projectos desta dimensão na indústria global. O projecto encontra-se ainda em fase prévia à decisão final de investimento, com o FID apontado para 2026, dependendo da maturação técnica e financeira.
No caso do campo Mopane, associado à Galp Energia, os dados disponíveis indicam uma descoberta de grande escala, com estimativas de recursos que podem atingir até cerca de 10 mil milhões de barris de petróleo equivalente no subsolo. O campo encontra-se ainda em fase de avaliação e optimização do modelo de desenvolvimento, o que significa que os números finais de produção e investimento poderão sofrer alterações à medida que os estudos avançam.
É importante distinguir que estes valores correspondem a recursos no subsolo e não a produção efectiva, um ponto crítico na leitura correcta de projectos desta natureza.
Angola parte de uma vantagem estrutural acumulada
Ao contrário da Namíbia, Angola já opera uma indústria offshore consolidada, construída ao longo de várias décadas. O país mantém uma produção média próxima de 1 milhão de barris por dia, com variações associadas ao declínio natural de campos maduros e à entrada de novos projectos.
Esta maturidade industrial é sustentada por uma cadeia de valor integrada, com múltiplas unidades FPSO em operação, experiência consolidada em águas profundas e ultra-profundas e uma rede logística estabelecida entre Cabinda e Soyo.
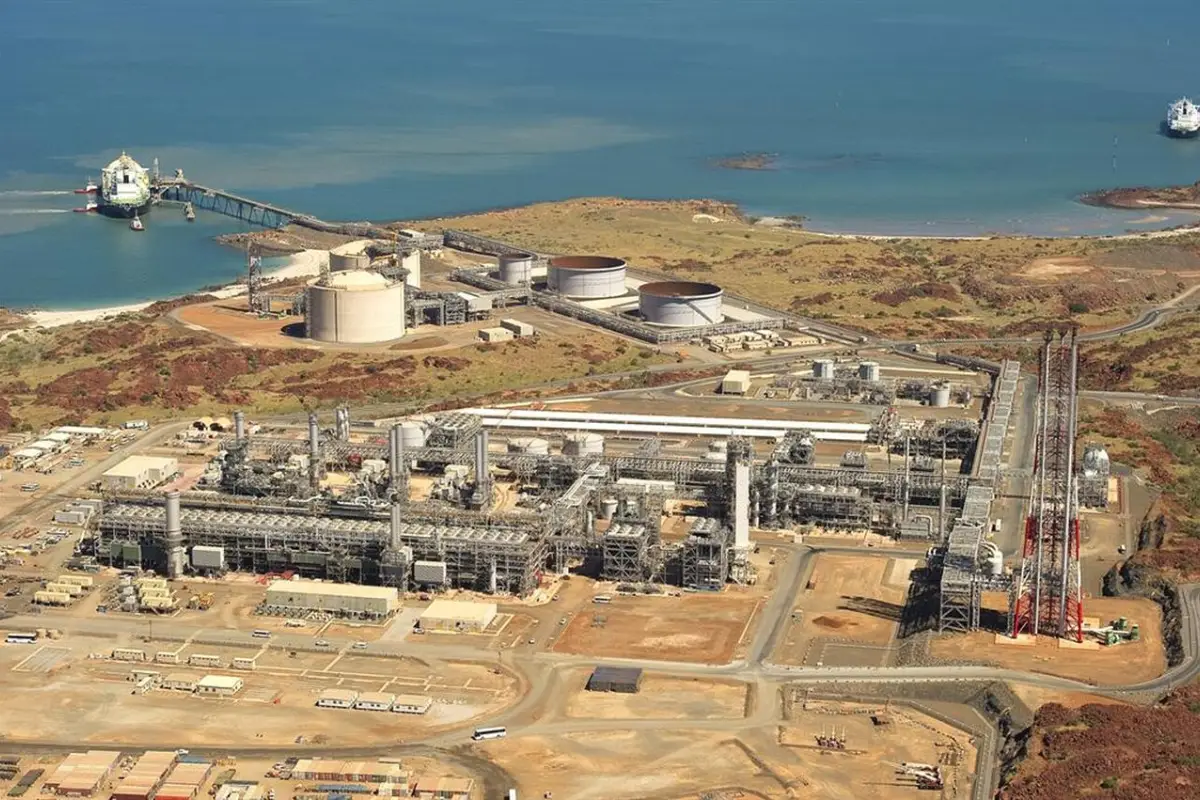
Um dos pilares desta estrutura é o sistema Angola LNG, em Soyo, com capacidade de cerca de 5,2 milhões de toneladas por ano de gás natural liquefeito. Este activo desempenha um papel central na monetização do gás associado, permitindo reduzir a queima em flare e integrar Angola no mercado global de LNG.
O efeito desta infraestrutura é directo: novos projectos não precisam de construir toda a cadeia industrial do zero, o que reduz custos, acelera prazos e diminui o risco percebido pelos investidores internacionais.
O custo real do offshore profundo na África Austral
A diferença entre Angola e Namíbia torna-se mais evidente quando se analisa o custo de desenvolvimento. Na Namíbia, os projectos em águas ultra-profundas exigem investimentos elevados, com estimativas para o campo Venus a situarem-se entre 5 e 10 mil milhões de dólares, dependendo da configuração final do sistema de produção.
Este nível de investimento é influenciado pela ausência de infraestruturas industriais existentes, o que obriga à criação de cadeias logísticas completas e à dependência quase total de soluções FPSO autónomas.
Em Angola, o cenário é diferente. A existência de infraestruturas já amortizadas e sistemas operacionais consolidados permite reduzir significativamente o custo incremental por barril produzido. Em muitos casos, os novos projectos são integrados em sistemas já existentes, o que melhora a eficiência económica global.
O novo eixo da competição global já não é geológico
A transformação mais importante da indústria não está na descoberta de petróleo, mas na forma como o capital é alocado. As grandes empresas energéticas operam hoje num ambiente de disciplina financeira muito mais rigoroso, onde cada projecto compete directamente com outros activos globais dentro da mesma carteira de investimentos.
Neste contexto, a decisão de investimento já não depende apenas da existência de recursos, mas da combinação entre risco, retorno e previsibilidade.
A Namíbia apresenta um perfil de alto potencial, mas com maior complexidade de execução. Angola apresenta menor risco operacional, infraestruturas consolidadas e maior previsibilidade institucional.
O gás natural como factor de diferenciação regional
O gás natural está a tornar-se um elemento estratégico no equilíbrio energético da região. Angola já dispõe de uma cadeia operacional através do Angola LNG e de novos projectos como Quiluma e Maboqueiro, que deverão acrescentar cerca de 4 mil milhões de metros cúbicos de gás por ano ao sistema energético nacional quando estiverem totalmente em operação.
A Namíbia, apesar do potencial significativo identificado no offshore, ainda não dispõe de infraestrutura de liquefação ou exportação de gás, o que limita a monetização imediata deste recurso e prolonga o ciclo entre descoberta e geração de receitas.
Conclusão
A nova corrida energética da África Austral não será definida apenas pela dimensão dos recursos descobertos no Orange Basin, mas pela capacidade de transformar esses recursos em produção efectiva, e essa produção em retorno económico sustentável.
A Namíbia representa uma nova fronteira geológica com elevado potencial de crescimento. Angola representa uma base industrial consolidada com capacidade operacional instalada.
O equilíbrio entre estas duas realidades será um dos factores centrais na definição do próximo ciclo energético do Atlântico Sul.