
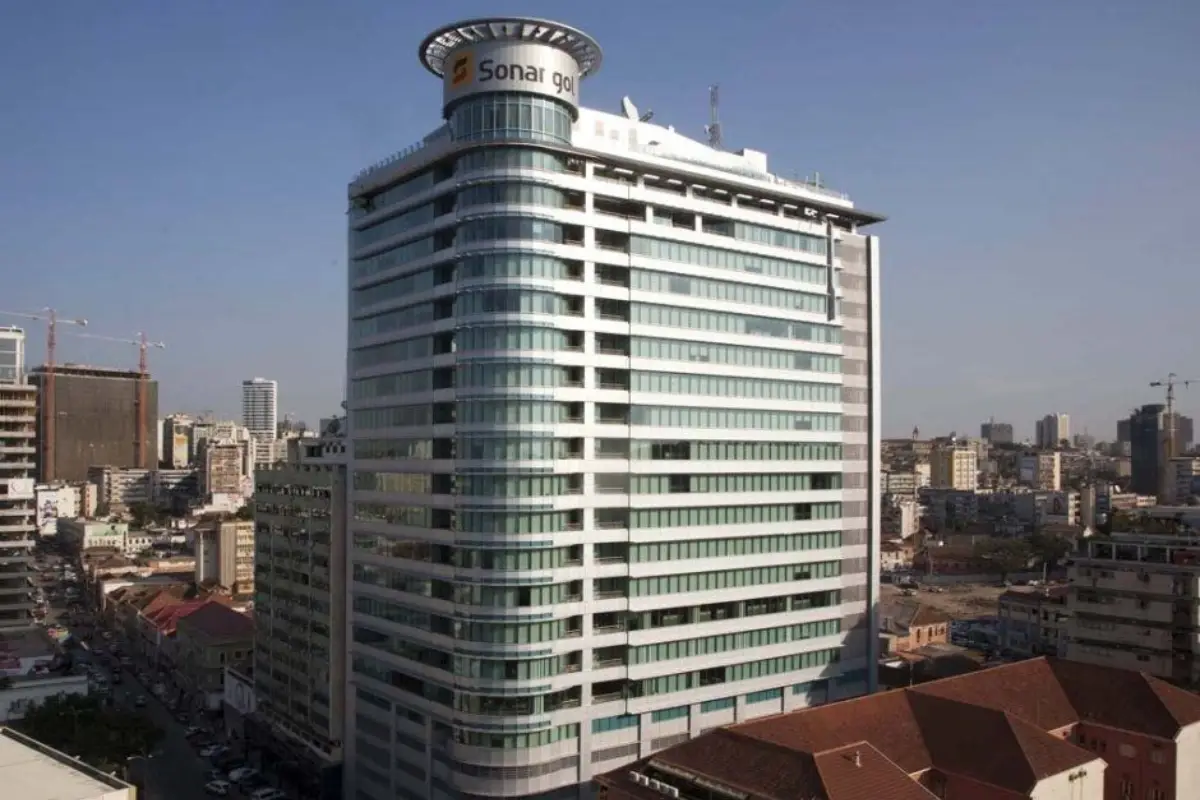
Num ano de captação recorde, a petrolífera estatal angolana acumula financiamentos externos enquanto a exploração e produção gera apenas 97 mil milhões de kwanzas de lucro numa facturação de 4 biliões de kwanzas. O Conselho Fiscal faz soar o alarme. Em 16 de Junho de 2026, a Reuters revelou que a Sonangol fechou um acordo de financiamento de 2,65 mil milhões de dólares com um consórcio de bancos estrangeiros encabeçado pela Société Générale, o First Abu Dhabi Bank, o Standard Bank da África do Sul e o Absa. Os bancos angolanos BFA, Banco Millennium Atlântico e BAI contribuíram com 105 milhões de dólares adicionais. Segundo um porta-voz da petrolífera citado pela Reuters, os fundos destinam-se a cobrir despesas operacionais e investimentos de capital, sem que os termos do acordo tenham sido divulgados. Não foi a primeira grande captação do ano. Em Janeiro, a Sonangol tinha já garantido 1,75 mil milhões de dólares junto do Afreximbank, o Banco Africano de Exportações e Importações, para apoiar necessidades de fundo de maneio e operações de trading de crude. Na mesma semana, emitiu obrigações no mercado internacional no valor de 750 milhões de dólares, a cinco anos e com um cupão de 10%, segundo a OilPrice. Somados, os três instrumentos perfazem mais de 5,1 mil milhões de dólares captados nos primeiros seis meses do ano. A justificação oficial para este volume de financiamento aponta para investimentos estruturantes. Mas os resultados de 2025, publicados no Relatório Anual e Contas da Sonangol disponível no portal da Comissão do Mercado de Capitais de Angola, levantam questões que a narrativa da expansão não responde. O volume de negócios do segmento de Exploração e Produção, a actividade nuclear da empresa, atingiu 4 biliões de kwanzas em 2025. O lucro gerado por essa actividade foi de apenas 97,1 mil milhões de kwanzas, segundo dados do Relatório e Contas de 2025 analisados pelo semanário Expansão e pela publicação Mercado. A margem líquida do segmento mais importante da Sonangol, aquele que justifica a sua existência como empresa nacional de hidrocarbonetos, é inferior a 2,5%. Em termos práticos, por cada 100 kwanzas facturados na exploração e produção, sobraram menos de 2,5 kwanzas de lucro líquido. O Conselho Fiscal atribui o resultado à elevada carga de custos operacionais, amortizações e impostos. O lucro líquido consolidado do grupo foi de 862,4 mil milhões de kwanzas, equivalente a cerca de 940 milhões de dólares segundo cálculos da Expansão. Mas 53% desse lucro, ou seja, 459,4 mil milhões de kwanzas, não provém do petróleo. Provém de dividendos de três participações: a Angola LNG gerou 314 mil milhões de kwanzas, o Millennium BCP contribuiu com 91,5 mil milhões de kwanzas e a Galp com 53,8 mil milhões de kwanzas, de acordo com o Relatório e Contas analisado pela Expansão e citado pelo Angola24Horas e pelo Mercado. O segmento Corporate, que agrega ganhos financeiros, dividendos e resultados de participadas, foi o principal gerador de valor da empresa com um resultado positivo de 949,3 mil milhões de kwanzas. O modelo de negócio implícito nestes números é, como escreve o académico e jurista Rui Verde numa análise publicada no Maka Angola e citada pelo Angola24Horas, o de uma empresa cuja saúde financeira depende sobretudo do desempenho de empresas cuja gestão operacional não controla, incluindo uma petrolífera e um banco portugueses e a Angola LNG, operada pela Chevron. O operador maioritário da Angola LNG, com 36,4% do capital e responsabilidade operacional, é a Chevron. O BCP e a Galp são empresas cotadas em Lisboa, sujeitas às flutuações dos mercados europeus. Os restantes segmentos agudizam o quadro. A Refinação e Distribuição registou um prejuízo combinado de 820,3 mil milhões de kwanzas em 2025. O Conselho Fiscal, citado pela Expansão e pelo Mercado, caracteriza o desequilíbrio de forma directa: refinar petróleo, distribuir e comercializar custa mais à empresa do que a receita que gera. Quanto às 65 participações não nucleares, entre as quais figuram a Clínica Girassol, a Sonair, a Paenal, a Petromar e a Mota Engil Angola, acumularam perdas de 707,5 mil milhões de kwanzas nos últimos cinco anos. Só em 2025, o prejuízo deste segmento ascendeu a 175,2 mil milhões de kwanzas. O Conselho Fiscal identificou três riscos estruturais no seu parecer às contas: a cobertura de caixa garante apenas 18% das necessidades financeiras imediatas; a empresa recorre crescentemente a financiamento externo para equilibrar as contas; e os passivos de longo prazo comprimem o valor real da empresa e limitam a capacidade de investimento. O órgão formulou 21 recomendações, das quais se destacam a aceleração do programa de alienação de activos, o saneamento das contas a receber que incluem 8,2 biliões de kwanzas devidos por terceiros e pelo próprio Estado angolano, a renegociação de empréstimos e o reforço dos controlos internos. A administração da Sonangol, pela voz do director de Comunicação Dionísio Rocha Júnior citado pela Confidence News, rejeita as leituras de declínio. O responsável sustenta que a diversificação de fontes de rendimento representa uma evolução natural do modelo de negócio e não um sinal de fragilidade. O Relatório Anual e Contas 2025, publicado no portal da Sonangol, descreve os resultados como confirmação da viabilidade da estratégia corporativa implementada. A necessidade de financiamento não pára nos 5,1 mil milhões de dólares já garantidos. Em Fevereiro de 2026, o presidente do conselho de administração, Sebastião Gaspar Martins, confirmou à Reuters que a Sonangol negocia com instituições financeiras chinesas um empréstimo de 4,8 mil milhões de dólares destinado a financiar a fase seguinte da Refinaria do Lobito. O projecto, considerado prioritário pelo Executivo angolano, é estimado em 6,2 mil milhões de dólares no total, com a empreitada entregue à China National Chemical Engineering e a supervisão confiada à empresa americana KBR. O Ministério das Finanças de Angola identificou o China Development Bank como potencial financiador principal, segundo a Reuters e a Piaafrica. A produção de combustíveis refinados está projectada para Dezembro de 2027. Os termos negociados não incluem petróleo como colateral, o que marcaria uma ruptura com as práticas dos acordos Angola-China anteriores