
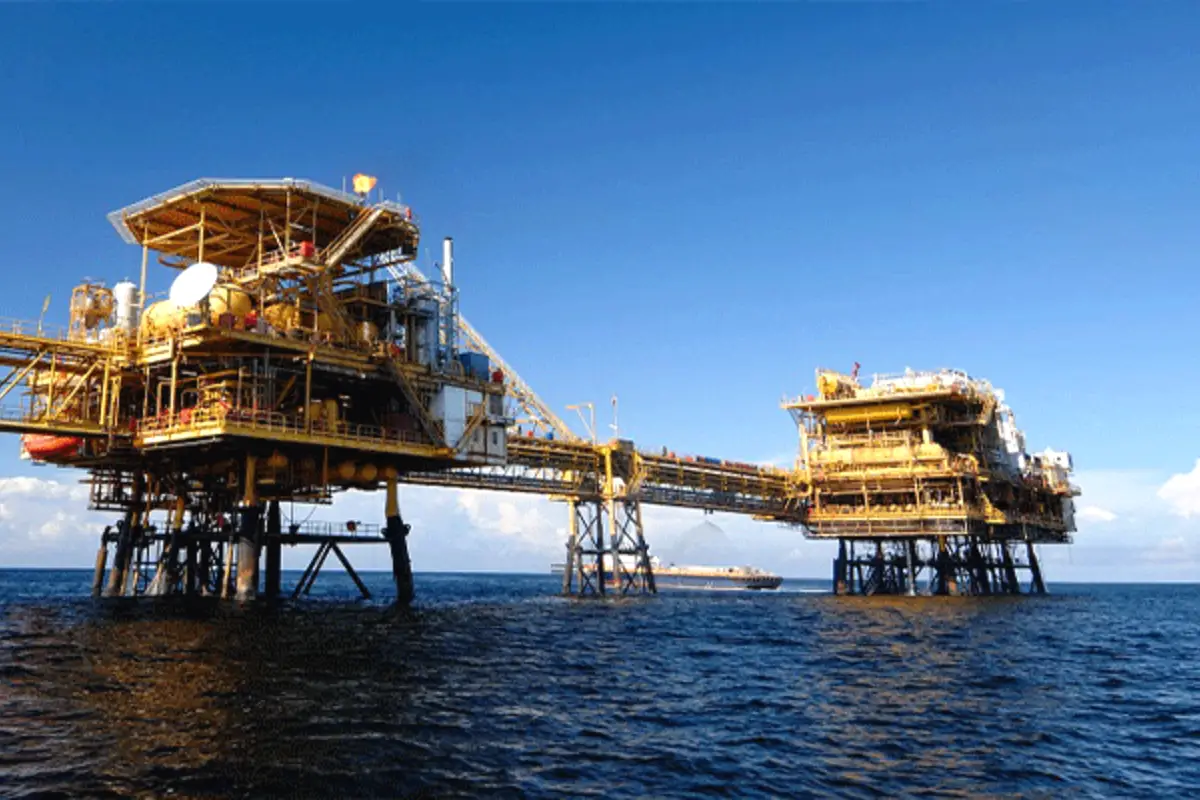
Durante décadas, o sector petrolífero angolano funcionou num modelo que poucos grandes produtores mundiais ainda mantinham: a mesma entidade que produzia petróleo era também responsável pela concessão, supervisão e gestão estratégica do sector. A Sonangol não era apenas uma petrolífera estatal. Era operadora, concessionária, negociadora, reguladora indirecta e, em muitos momentos, o verdadeiro centro de poder da principal indústria económica do país. Esse modelo ajudou a consolidar a influência da Sonangol dentro da economia angolana, mas também começou a gerar críticas crescentes à medida que o mercado petrolífero global se tornava mais competitivo, transparente e regulado. Investidores internacionais, analistas energéticos e instituições financeiras apontavam o mesmo problema: Angola concentrava demasiadas funções estratégicas numa única estrutura. A mudança começou oficialmente em 2019. Com a aprovação da Estratégia Geral de Atribuição de Concessões Petrolíferas 2019–2025, o Executivo avançou para uma das reformas mais profundas da história energética nacional: a criação da Agência Nacional de Petróleo, Gás e Biocombustíveis, conhecida como ANPG. A nova entidade passou a assumir as funções de concessionária nacional, anteriormente concentradas na Sonangol, enquanto o Ministério dos Recursos Minerais, Petróleo e Gás, o MIREMPET, reforçou o seu papel estratégico e regulador dentro da política energética nacional. A reforma representou uma ruptura estrutural no sector petrolífero angolano. Pela primeira vez desde a independência, Angola tentou aproximar-se do modelo institucional utilizado pelas principais economias petrolíferas modernas: separar o operador comercial da entidade concessionária, reduzir conflitos de interesse e criar maior previsibilidade regulatória para o mercado. O contexto da reforma não podia ser mais crítico. Entre 2008 e 2020, Angola enfrentou um declínio gradual da produção petrolífera devido ao envelhecimento dos campos maduros, menor actividade exploratória e redução de investimento internacional. O país saiu de níveis próximos de 1,9 milhões de barris por dia para volumes próximos de 1,1 milhões, pressionando receitas fiscais, reservas cambiais e estabilidade macroeconómica. A criação da ANPG surgiu, portanto, não apenas como reforma institucional, mas como tentativa de travar a perda de competitividade do sector petrolífero angolano. E os números dos últimos anos mostram que a estratégia começou efectivamente a produzir resultados. Desde a criação da agência, Angola realizou múltiplas rondas de licitação e adjudicou mais de 40 concessões petrolíferas em bacias offshore e onshore, dentro da estratégia 2019–2025. A ANPG conseguiu manter actividade exploratória num período em que vários mercados africanos enfrentavam desaceleração de investimento. O país reforçou negociações com gigantes como TotalEnergies, ExxonMobil, Shell, Equinor, Azule Energy e novos operadores independentes interessados em campos marginais e áreas pouco exploradas. No Bloco 15, operado pela ExxonMobil, foram aprovadas iniciativas para extensão da vida útil do activo, incluindo programas adicionais de perfuração capazes de ajudar Angola a recuperar parte do declínio natural da produção. No Bloco 17, um dos activos offshore mais importantes do país, foram negociadas extensões contratuais até 2045, permitindo novos investimentos para manutenção da produção em águas profundas. Já no Bloco 0, associado à região de Cabinda, os contratos foram prolongados até 2050. Essas decisões foram fundamentais para garantir estabilidade operacional de longo prazo. Ao mesmo tempo, Angola voltou a posicionar-se como fronteira exploratória relevante. A ExxonMobil iniciou campanhas sísmicas na Bacia do Namibe, uma das áreas offshore menos exploradas do país, com investimentos superiores a 200 milhões de dólares. A TotalEnergies avançou com a Decisão Final de Investimento dos projectos Cameia e Golfinho, no Bloco 20/11, avaliados em aproximadamente 6 mil milhões de dólares — um dos maiores investimentos energéticos recentes em Angola. Os investimentos no sector praticamente duplicaram desde o início da reforma. Segundo dados apresentados pela própria ANPG em 2026, o volume anual de investimento em concessões petrolíferas aumentou de cerca de 8 mil milhões de dólares em 2019 para aproximadamente 14 mil milhões entre 2025 e 2026. A previsão da agência aponta para mais de 70 mil milhões de dólares em investimentos acumulados nos próximos cinco anos. A estratégia da agência passou a assentar em três pilares principais: revitalização de campos maduros, promoção contínua de licitações e criação de incentivos fiscais e contratuais para atrair investimento em novas fronteiras exploratórias. Ao contrário de períodos anteriores, a ANPG passou também a defender um modelo híbrido de expansão: prolongar a vida útil de campos maduros enquanto promove exploração em novas bacias como Namibe, Benguela, Kwanza offshore e Baixo Congo. Mas a reforma não transformou apenas a ANPG. Ela redefiniu igualmente o papel da própria Sonangol. A petrolífera estatal iniciou um processo de reestruturação interna, alienação de activos não estratégicos e reposicionamento corporativo. A empresa passou gradualmente a abandonar funções regulatórias para concentrar-se na actividade empresarial, exploração, refinação, trading e expansão operacional. Na prática, Angola tentou transformar a Sonangol numa empresa petrolífera mais próxima do modelo corporativo internacional — menos dependente da estrutura estatal tradicional e mais focada em eficiência operacional. Ainda assim, os desafios continuam enormes. Apesar das reformas, Angola permanece altamente dependente do petróleo. O crude continua a representar a maior fatia das exportações nacionais e uma das principais fontes de receita fiscal do Estado. Em 2024, o sector petrolífero gerou dezenas de milhares de milhões de dólares em receitas e manteve-se como principal motor cambial da economia angolana. Além disso, Angola enfrenta agora um desafio adicional que não existia quando a Sonangol dominava completamente o sector: a transição energética global. Enquanto países produtores tentam maximizar receitas petrolíferas no curto prazo, o mercado internacional acelera investimentos em gás natural, hidrogénio, energias renováveis e descarbonização. Isso obriga Angola a competir por investimento num ambiente muito mais selectivo do que há quinze anos. A própria ANPG reconheceu isso ao expandir a estratégia nacional para gás natural, monetização de reservas associadas e novos projectos ligados ao sector gasífero. O objectivo oficial passa por aumentar o peso do gás no mix energético nacional e criar novas infraestruturas ligadas à cadeia de valor do gás. Mas talvez o maior impacto da reforma tenha sido outro: previsibilidade institucional. A separação entre concessionária e operadora ajudou Angola a reconstruir parte da confiança perdida junto de investidores internacionais. O país passou a apresentar um enquadramento mais alinhado com